こんにちは、ドケンちゃんです
今回は、「新NISAにおける再確認」と「初心者が陥りがちな疑問や勘違いの解消法」について
分かりやすく整理して解説していきますね!
新NISAの開始以降、各証券会社から低コストな新商品やポイント還元施策が続々と登場しています。
- 一括投資と毎月積立はどちらが良い?
- 特定口座からの買い替えはどうすべき?
- 一般NISAの満期はどう処理されるの?
といった疑問をスッキリ解決し、長期投資の軸を改めて固めていきましょう♪
新NISA最終決定戦略&ポイント確認
- 投資の目的 税制や雑音に惑わされず「市場にいる時間 × 投資金額」の最大化
- メイン銘柄 信託報酬の安さと証券会社の還元を考慮し『S&P500』を中心に選定
- 成長投資枠 基本的にメインと同じ軸とする
- 買付の設定 クレカを利用しを「積立投資枠」で設定
- 一括or分割 差はごく僅かなため無理のないペースで継続することが重要
- 特定口座移行 一括投資が目的ではない
- NISA満期 慌てて売却する必要はない
- 銘柄の比較 インド株はコストが高め。米国企業は世界中で稼いでいる
新NISAの方針(買い付け銘柄&設定)
基本原則:「市場にいる時間 × 投資金額」の最大化
今後、税制(NISA)が変わろうが、投資対象やポートフォリオを無理に変更する必要はありません
投資の本来の目的は「市場に資金をさらし続ける時間」と「投資金額」の掛け合わせを最大化することです
非課税枠があれば優先して使い、枠が埋まれば特定口座で買い付けを継続するというシンプルなスタンスを貫きます
メイン&サブの投資銘柄
決定信託報酬が最安クラスである点や、証券会社のポイント施策を総合的に評価して選定します
メイン銘柄
- 楽天の場合『楽天・S&P500インデックス・ファンド』等
- SBI証券の場合『eMAXIS Slim S&P500』等
メイン銘柄
基本的考えはメイン銘柄と同じです。「低コスト」であることを重視するのがポイントです
月10万円の積立設定と「年初一括」
クレカ設定で月10万円を「NISA積立投資枠」で自動設定します。年初一括設定の場合は
月々の積立額を100円に設定し、1月のボーナス設定で1,198,800円等を設定する
実質的な年初一括投資を行うことも可能です。
気になる「よくある疑問・勘違い」を完全解消!
年初一括投資と毎月分割投資はどちらが良い?
年初一括が有利!だが、統計データによると
一括投資が分割投資に勝つ確率は約68%ですが、20年間の運用成果の差は合計2.4%程度に過ぎません
手元にまとまった現金がない場合は、無理に特定口座を売却してまで年初一括投資を行う必要はない
特定口座の資産は新NISAに移すべき?
含み益が大きい場合は無理に移さなくて良い! 特定口座からNISAへ移し替える目的は
一括投資を行うためではなく「使い切れない非課税枠を埋めるため」です
売却時に利益に対して2割の課税が発生するため、特定口座で抱えている含み益が大きいほど
NISAへ移す節税効果は薄れていきます
一般NISAの5年満期が来たら売却しないと損する?
売却不要!満期時の時価で取得単価がリセットされるため放置でも問題なし!
「特定口座に移される前に売らないと損をする」という誤解が多く見られますが
5年の満期を迎えて特定口座に移管される際
その時点の時価が新たな取得単価(含み益0スタート)として設定されます
過去に得た含み益に対して後から課税されることはないため、焦って売却する必要はありません
インド株やオルカン(全世界株)と比べて米国株だけで大丈夫?
米国企業は世界中で収益を上げており、米国株だけでも十分な分散効果が得られる!
インド株ファンドは近年コストが下がっているものの、米国株ファンドに比べると信託報酬が高めです
また、主要な米国企業は売上の約半分を国外から得ており、世界経済の成長を十分に取り込めています
過去30年以上のデータを見ても、米国株インデックスのみでリスク低減効果は十分に機能しています
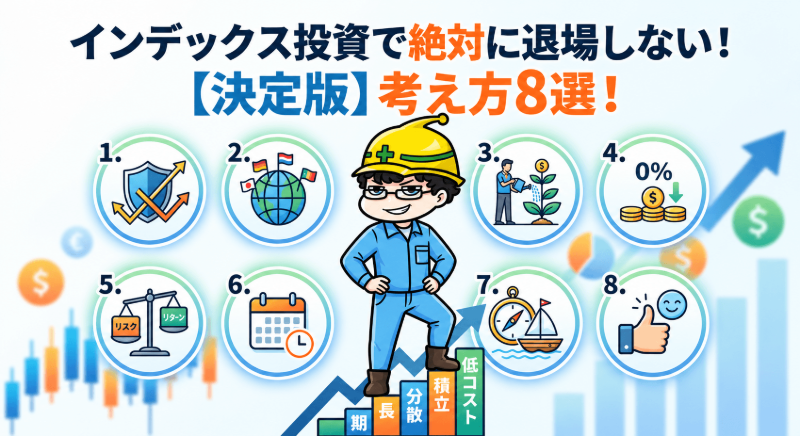
長期投資で市場から退場しないためのマインドセット
株式投資の歴史(過去150年)を振り返ると、ITバブル崩壊やリーマンショックなど
最高値を更新するまで10年以上かかる低迷期や、40%〜50%以上の暴落が度々発生しています
目先のポイント還元や短期的なタイミング投資といった小手先のテクニックに捉われる投資家ほど
暴落時に耐えきれず損切り退場してしまいがちです。
相場の下落局面に直面しても揺らがない「自分の投資軸」を作るために
投資の名著を少なくとも1冊は熟読しておくことが推奨されます
近所の図書館で借りられるモノも多いと思います
- 『敗者のゲーム』(チャールズ・エリス著)
- 『サイコロジー・オブ・マネー』(モーガン・ハウセル著)
- 『JUST KEEP BUYING』(ニック・マジューリ著)
- 『インデックス投資は勝者のゲーム』(ジョン・C・ボーグル著)
- 『マネーの公理』(マックスギュンター著)
まとめ
今回は、「新NISAの買い付け戦略」と「長期投資で失敗しないためのマインド」の再確認についてまとめてみました
順調に利益が積み上がってくると、強欲が顔を出してきます
最初の鉄則も忘れがちになります。都度チェックしたいですね
新NISA制度を上手に活用するコツは、細かなテクニックに惑わされず
「低コストなインデックスファンドを買い、じっくり市場に留まり続ける」
という王道のルールを守り抜くことです
ブレない軸を持って、着実に資産形成を進めていきましょう
ではまた、さようならー

コメント